หกจุดหมายในไทย หกวิถีชีวิต
ซื้อที่ไหนในไทยดี? ปี 2568 ชาวต่างชาติซื้อคอนโดที่พัทยา 4,164 ยูนิต เทียบกับภูเก็ต 1,190 ยูนิต เปรียบเทียบหกตลาด หกวิถีชีวิต
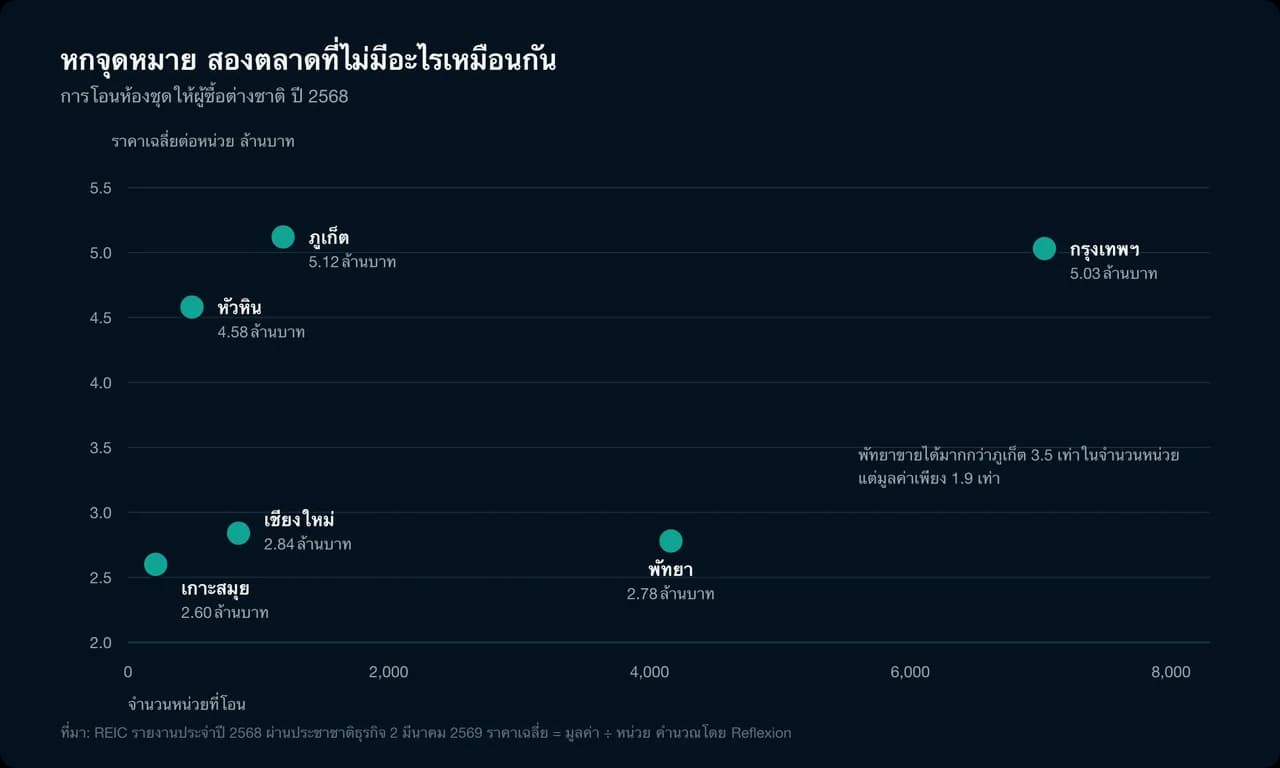
ไม่มีใครซื้อ "ประเทศไทย" ผู้คนซื้อที่กรุงเทพฯ ที่ภูเก็ต ที่สมุย และสามแห่งนี้ไม่ใช่ประเทศเดียวกัน ในปี 2568 ชาวต่างชาติซื้อคอนโด 4,164 ยูนิตในจังหวัดชลบุรี ซึ่งเป็นที่ตั้งของพัทยา มูลค่า 11,590 ล้านบาท (≈ 302 ล้านยูโร) เทียบกับ 1,190 ยูนิตที่ภูเก็ต มูลค่า 6,087 ล้านบาท (≈ 159 ล้านยูโร) จำนวนยูนิตมากกว่า 3.5 เท่า แต่มูลค่ามากกว่าเพียง 1.9 เท่า ตามข้อมูลของ REIC คิดเป็นราคาเฉลี่ยต่อรายการ 2.78 ล้านบาทฝั่งหนึ่ง (≈ 72,500 ยูโร) และ 5.12 ล้านบาทอีกฝั่ง (≈ 133,300 ยูโร) สองตลาดที่ผู้ซื้อต่างกันและการใช้งานต่างกัน และหกวิถีชีวิต ซึ่งบทวิเคราะห์ภาพรวมตลาดของเราวางไว้ในภาพใหญ่
หนึ่งประเทศ หกตลาด: สิ่งที่สถิติทางการวัด
ปีละครั้ง ศูนย์ข้อมูลอสังหาริมทรัพย์ (REIC) ซึ่งเป็นศูนย์วิจัยของธนาคารอาคารสงเคราะห์ จะเผยแพร่จำนวนห้องชุดที่โอนให้ผู้ซื้อชาวต่างชาติ แยกรายจังหวัด นี่คือการวัดตลาดอย่างเป็นทางการเพียงอย่างเดียวที่เราซึ่งเป็นผู้ซื้อจากต่างประเทศมีร่วมกัน โดยมีเงื่อนไขว่าต้องรู้ว่าครอบคลุมอะไร ข้อมูลนี้ครอบคลุมห้องชุดที่โอนกรรมสิทธิ์แบบสมบูรณ์ (freehold) ภายใต้โควตา 49% ของพื้นที่อาคาร และไม่นับวิลล่า บ้าน ที่ดิน หรือการได้มาใด ๆ ด้วยสิทธิการเช่าหรือผ่านบริษัทไทย ขอบเขตนี้มีความสำคัญชี้ขาด และเราจะกลับมาพูดถึงในส่วนต่อไป
ในขอบเขตนี้ ปี 2568 มีการโอน 14,899 รายการ มูลค่า 60,921 ล้านบาท (≈ 1,590 ล้านยูโร) ในสิบจังหวัด ลำดับเปลี่ยนไป ในปี 2566 ชลบุรีมีสัดส่วน 41.7% ของจำนวนยูนิตทั้งประเทศ และกรุงเทพฯ 37.5% ในปี 2568 กรุงเทพฯ ขึ้นมาเป็น 47.2% และชลบุรีลดลงเหลือ 27.9% ส่วนภูเก็ตเพิ่มจาก 6.4% เป็น 8.0% เมืองหลวงแซงเมืองตากอากาศชายทะเลกลับขึ้นมาเป็นอันดับหนึ่ง
การโอนห้องชุดให้ผู้ซื้อชาวต่างชาติ จังหวัดหลัก ปี 2568:
| จังหวัด (เมือง) | ยูนิต | มูลค่า (ล้านบาท) | มูลค่า (ล้านยูโร) | ราคาเฉลี่ยต่อรายการที่คำนวณ (ล้านบาท) | ราคาเฉลี่ยต่อรายการ (ยูโร) |
|---|---|---|---|---|---|
| กรุงเทพฯ | 7,029 | 35,386 | 922 | 5.03 | 131,200 |
| ชลบุรี (พัทยา) | 4,164 | 11,590 | 302 | 2.78 | 72,500 |
| ภูเก็ต | 1,190 | 6,087 | 159 | 5.12 | 133,300 |
| เชียงใหม่ | 848 | 2,409 | 63 | 2.84 | 74,000 |
| ประจวบคีรีขันธ์ (หัวหิน) | 491 | 2,249 | 59 | 4.58 | 119,400 |
| สมุทรปราการ (ชานกรุงเทพฯ) | 429 | 1,394 | 36 | 3.25 | 84,700 |
| สุราษฎร์ธานี (เกาะสมุย) | 212 | 552 | 14 | 2.60 | 67,900 |
| รวมทั้งประเทศ (10 จังหวัด) | 14,899 | 60,921 | 1,588 | 4.09 | 106,600 |
สองแถวในตารางนี้ควรอ่านเทียบกัน พัทยามีจำนวนยูนิตมากกว่าภูเก็ต 3.5 เท่า แต่มูลค่ามากกว่าเพียง 1.9 เท่า นี่คือความต่างระหว่างตลาดปริมาณที่ราคาเข้าต่ำ กับตลาดมูลค่าที่ราคาเข้าสูง และเป็นวิธีเดียวที่วัดได้อย่างเป็นทางการในการบอกเรื่องนี้ อีกข้อหนึ่งที่คาดไม่ถึง: หัวหินมีราคาเฉลี่ยต่อรายการสูงเป็นอันดับสองในบรรดาจุดหมายชายทะเล (4.58 ล้านบาท ≈ 119,400 ยูโร) บนปริมาณที่น้อยที่สุดรองจากสมุย
มีตัวเลขอ้างอิงเพิ่มสำหรับผู้อ่านที่พูดภาษาฝรั่งเศส: ในครึ่งแรกของปี 2569 ฝรั่งเศสเป็นสัญชาติผู้ซื้อคอนโดในไทยอันดับที่หก ตามมูลค่าการโอน ตามข้อมูลของ REIC รองจากจีน รัสเซีย เมียนมา สหรัฐอเมริกา และไต้หวัน ข้อมูลสาธารณะมีเพียงอันดับ ไม่มีทั้งมูลค่าเป็นบาทและจำนวนยูนิต
ซื้อที่ไหนในไทย ตามสิ่งที่มองหา?
กรุงเทพฯ — ความลึกของตลาด
7,029 รายการโอน มูลค่า 35,386 ล้านบาท (≈ 922 ล้านยูโร) หรือ 58% ของมูลค่าทั้งประเทศ กรุงเทพฯ เป็นตลาดอันดับหนึ่งอย่างห่างไกล และเป็นตลาดเดียวที่รู้ทั้งราคาและผลตอบแทน CBRE บรรยายตลาดที่แยกเป็นสองทาง ราคาเสนอขายเฉลี่ยของโครงการเปิดใหม่ใจกลางเมืองจะเพิ่มจาก 315,000 บาท/ตร.ม. ในปี 2568 เป็น 360,000 บาท/ตร.ม. ในปี 2569 (+14.3%) ขณะที่ชานเมืองจะลดลงจาก 84,000 เป็น 76,000 บาท/ตร.ม. (−9.5%) ตัวเลขเหล่านี้เป็นการคาดการณ์ที่เผยแพร่เมื่อกุมภาพันธ์ 2569 ไม่ใช่ธุรกรรมที่เกิดขึ้นจริง ด้านการเช่า Global Property Guide เผยแพร่ผลตอบแทนขั้นต้น 6.22% สำหรับกรุงเทพฯ และ 8.52% สำหรับสมุทรปราการ สำรวจเมื่อกุมภาพันธ์ 2569 เทียบกับค่าเฉลี่ยทั้งประเทศ 6.49% นี่คือผลตอบแทนในไทยเพียงชุดเดียวที่เผยแพร่โดยแหล่งที่มีระเบียบวิธี
สิ่งที่คนมองหาที่นี่สรุปได้สามคำ: การเดินทาง โรงเรียน โรงพยาบาล รถไฟฟ้าบีทีเอสและเอ็มอาร์ที โดยส่วนตะวันออกของสายสีส้มประกาศกำหนดเปิดปลายปี 2570 โรงเรียน Lycée Français International de Bangkok ซึ่งมีข้อตกลงกับ AEFE มีนักเรียน 1,057 คน ตั้งแต่อนุบาลถึงมัธยมปลาย และโรงพยาบาลหลายแห่งที่ได้รับการรับรอง JCI ได้แก่ บำรุงราษฎร์ โรงพยาบาลกรุงเทพ BNH และสมิติเวช แต่ยอดรวมทั้งประเทศตรวจสอบต่อสาธารณะไม่ได้ นี่คือจุดหมายของผู้ที่ทำงาน ส่งลูกเรียน และรักษาตัวในพื้นที่ รายละเอียดรายย่านอ่านได้ในคู่มือกรุงเทพฯ ของเรา และหากท่านเปรียบเทียบอาคารสูงสองหลัง วันที่ยื่นขอใบอนุญาตจะบอกว่าอาคารออกแบบภายใต้ระบอบกฎเกณฑ์ต้านแผ่นดินไหวฉบับใด ซึ่งเป็นหัวข้อของบทความเรื่องการก่อสร้างในกรุงเทพฯ
ภูเก็ต — มูลค่า
1,190 รายการโอน มูลค่า 6,087 ล้านบาท (≈ 159 ล้านยูโร) และราคาเฉลี่ยต่อรายการสูงที่สุดในประเทศ คือ 5.12 ล้านบาท (≈ 133,300 ยูโร) ภูเก็ตขายได้น้อยยูนิตกว่าพัทยา แต่ขายได้แพงกว่าเกือบสองเท่า และยังเป็นตลาดรีสอร์ตอันดับหนึ่งของเอเชียด้านแบรนด์เรสซิเดนซ์ ด้วยจำนวน 3,465 ยูนิตที่ C9 Hotelworks บันทึกไว้ในปี 2569
เกาะแห่งนี้กำลังมีโครงสร้างพื้นฐานสำหรับการใช้ชีวิต ไม่ใช่แค่สำหรับการพักผ่อน ซึ่งเป็นหัวข้อของบทความเรื่องการย้ายไปอยู่ภูเก็ต บำรุงราษฎร์ กลุ่มโรงพยาบาลเอกชนชั้นนำของไทย กำลังสร้างแคมปัสแห่งแรกนอกกรุงเทพฯ ที่นี่ มูลค่า 4,300 ล้านบาท บนที่ดิน 16.5 ไร่ ห่างจากท่าอากาศยานไม่ถึงสิบนาที 120 เตียงในระยะแรก และ 212 เตียงเมื่อแล้วเสร็จ งานฐานรากเริ่มเมื่อกุมภาพันธ์ 2568 และประกาศกำหนดเปิดปี 2570 North London Collegiate School ลงนามข้อตกลงกับ VLC Group เมื่อพฤษภาคม 2569 สำหรับโรงเรียนขนาด 1,000 ถึง 1,500 คนที่เชิงทะเล ประกาศกำหนดเปิดไตรมาสที่สามปี 2571 ข้อตกลงลงนามแล้ว แต่ยังไม่มีเอกสารเกี่ยวกับการก่อสร้าง และ BCIS Phuket ที่ฉลอง ได้รับการรับรองจาก AEFE ในสถานะพันธมิตร ตั้งแต่อนุบาลถึงมัธยมปลาย
ด้านราคา มีชุดข้อมูลเพียงชุดเดียว และต้องระบุวันที่ C9 Hotelworks วัดเมื่อพฤษภาคม 2568 ได้ค่ามัธยฐาน 144,000 บาท/ตร.ม. สำหรับคอนโดทุกกลุ่มตลาด 181,000 บาท/ตร.ม. สำหรับคอนโดที่มีแบรนด์ เทียบกับ 141,000 บาทสำหรับคอนโดไม่มีแบรนด์ และ 70,000 บาท/ตร.ม. สำหรับวิลล่า ไม่มีการปรับปรุงต่อสาธารณะนับจากนั้น ตัวเลขเหล่านี้มีอายุสิบหกเดือนแล้ว คู่มือภูเก็ตของเราติดตามรายละเอียดรายหาด
พัทยา (ชลบุรี) — ปริมาณและฐานอุตสาหกรรม
4,164 ยูนิต มูลค่า 11,590 ล้านบาท (≈ 302 ล้านยูโร) ราคาเฉลี่ยต่อรายการ 2.78 ล้านบาท (≈ 72,500 ยูโร) เป็นหนึ่งในสามราคาต่ำสุดในหกจุดหมาย และมีจำนวนธุรกรรมมากที่สุดรองจากกรุงเทพฯ ตลาดปริมาณคือตลาดที่หาผู้ซื้อได้ ทั้งตอนเข้าและตอนออก
ความพิเศษของพัทยาอยู่ที่อื่น พัทยาเป็นจุดหมายชายทะเลแห่งเดียวของไทยที่มีฐานเศรษฐกิจที่ไม่ใช่การท่องเที่ยว ชลบุรีอยู่ในระเบียงเศรษฐกิจพิเศษภาคตะวันออก (EEC) ซึ่งมีสัดส่วนราว 79% ของมูลค่าการลงทุนโดยตรงจากต่างประเทศที่บีโอไออนุมัติในปี 2569 ตามข้อมูลของ Cushman & Wakefield ที่นี่ยังเป็นที่ตั้งของดาต้าเซ็นเตอร์ ระยองและชลบุรีรับโครงการที่ได้รับการส่งเสริมในปี 2568 ไป 33% และ 32% ตามข้อมูลของ Black & Veatch ข้อควรระบุ: ยังไม่มีแหล่งข้อมูลสาธารณะใดแสดงความเชื่อมโยงเชิงตัวเลขระหว่างการลงทุนเหล่านี้กับราคาที่อยู่อาศัยในพื้นที่ ผลที่มีเอกสารยืนยันอยู่ที่ที่ดินอุตสาหกรรมและระบบไฟฟ้า
หัวหิน (ประจวบคีรีขันธ์) — ตลาดที่ไม่เป็นที่สังเกต
491 รายการโอน มูลค่า 2,249 ล้านบาท (≈ 59 ล้านยูโร) ราคาเฉลี่ยต่อรายการ 4.58 ล้านบาท (≈ 119,400 ยูโร) หายากและแพง ตรงข้ามกับพัทยาทุกประการ จังหวัดเพชรบุรีที่อยู่ติดกัน ซึ่งเป็นที่ตั้งของชะอำ เพิ่มอีก 47 ยูนิต ที่ราคาเฉลี่ย 4.74 ล้านบาท คนซื้อที่นี่เพื่ออยู่ที่นี่
หัวหินยังเป็นจุดหมายชายทะเลแห่งเดียวที่การปรับปรุงระบบรางเกิดขึ้นจริงแล้ว ไม่ใช่เพียงคำสัญญา รถไฟทางคู่หัวหิน–ประจวบคีรีขันธ์ ระยะทาง 84 กิโลเมตร เปิดให้บริการแล้ว ในเส้นทางสายใต้นครปฐม–ชุมพร นอกจากนี้หัวหินยังเป็นที่ตั้งของชีวาศรม ซึ่งเปิดในปี 2538 และเป็นหนึ่งในสถานที่ด้านการดูแลสุขภาพเชิงป้องกันที่เก่าแก่ที่สุดในเอเชีย
เกาะสมุย — ตลาดที่สถิติมองไม่เห็น
ห้องชุด 212 ยูนิตที่โอนให้ชาวต่างชาติในปี 2568 มูลค่า 552 ล้านบาท (≈ 14 ล้านยูโร) หรือ 0.9% ของมูลค่าทั้งประเทศ และในปีเดียวกันนั้น มีวิลล่าตากอากาศระดับหรู 3,055 หลังที่ C9 Hotelworks บันทึกไว้ เพิ่มขึ้น 37% จากปีก่อน ความขัดแย้งนี้เป็นเพียงภาพลวง ตลาดที่อยู่อาศัยของสมุยคือตลาดวิลล่า ที่ได้มาด้วยสิทธิการเช่าหรือผ่านบริษัท จึงอยู่นอกขอบเขตของสถิติที่นับเฉพาะห้องชุดกรรมสิทธิ์สมบูรณ์ ดังนั้นจึงไม่มีการวัดตลาดที่อยู่อาศัยที่แท้จริงของเกาะสมุยต่อสาธารณะเลย ไม่มีจุดหมายอื่นในไทยที่มีช่องว่างเช่นนี้ และนี่คือข้อเท็จจริงแรกที่ต้องรู้ที่นี่
ข้อที่สองเกี่ยวกับการเข้าถึง ท่าอากาศยานสมุยเป็นทรัพย์สินของเอกชน เป็นของบางกอกแอร์เวย์ส และถูกจำกัดตามกฎระเบียบไว้ที่ 73 เที่ยวบินต่อวัน ท่าอากาศยานนี้คิดเป็นราว 70% ของรายได้ของกลุ่มเจ้าของ ซึ่งประกาศการขยายในปี 2569 มูลค่า 600 ถึง 700 ล้านบาท โดยตั้งเป้า 5 ถึง 6 ล้านผู้โดยสารต่อปี ในขณะเดียวกัน อุปทานที่พัก 634 แห่ง 24,188 ห้อง เติบโตปีละ 1% ในห้าปี ขณะที่ผู้โดยสารเพิ่มขึ้น 21% ในปี 2567 เพียงปีเดียว เป็น 2.78 ล้านคน อุปทานที่ถูกจำกัดเผชิญความต้องการที่เพิ่มขึ้น นี่คือสถานการณ์ตลาดที่อ่านง่ายที่สุดในหกแห่ง
ข้อสุดท้าย ซึ่งเกี่ยวข้องกับผู้อ่านของเราโดยตรง: ยุโรปมีสัดส่วน 56% ของผู้มาเยือนสมุยในปี 2567 โดยเยอรมนี สหราชอาณาจักร และฝรั่งเศสอยู่ในอันดับต้น คู่มือสมุยของเราแจกแจงรายละเอียดแต่ละโซน
เชียงใหม่ — ต้นทุนต่ำที่สุด และปฏิทินที่ต้องวางแผน
848 รายการโอน มูลค่า 2,409 ล้านบาท (≈ 63 ล้านยูโร) ราคาเฉลี่ยต่อรายการ 2.84 ล้านบาท (≈ 74,000 ยูโร) ร่วมกับพัทยา นี่คือทางเข้าที่เข้าถึงง่ายที่สุดในหกแห่ง ดัชนีราคาผู้บริโภคภาคเหนือเพิ่มขึ้น 2.83% ในเดือนเมษายน 2569 ต่ำกว่าค่าเฉลี่ยทั้งประเทศที่ 2.89% ตามข้อมูลของสำนักงานนโยบายและยุทธศาสตร์การค้า เมืองนี้มีโรงพยาบาลที่ได้รับการรับรอง JCI คือโรงพยาบาลกรุงเทพเชียงใหม่ แต่ไม่มีสถานศึกษาที่ได้รับการรับรองจาก AEFE สำหรับครอบครัวที่ให้ความสำคัญกับการศึกษาแบบฝรั่งเศส เรื่องนี้ต้องตัดสินก่อนเรื่องอื่นทั้งหมด
และยังมีเรื่องอากาศ ค่าเฉลี่ยรายปีของ PM2.5 ที่นี่อยู่ที่ 18.2 µg/m³ ในปี 2568 ตามข้อมูลของ IQAir หรือ 3.6 เท่าของค่าแนะนำขององค์การอนามัยโลก ที่สำคัญกว่านั้น ค่าเฉลี่ยนี้ไม่ได้กระจายสม่ำเสมอ ฤดูการเผาทางการเกษตรคือกุมภาพันธ์ถึงเมษายน สูงสุดในเดือนมีนาคม และช่วงนี้เองที่ดันค่าเฉลี่ยขึ้น เหตุการณ์ในปี 2569 มีการรายงานในสื่ออย่างกว้างขวาง แต่เราไม่สามารถตรวจสอบไขว้กับเอกสารปฐมภูมิของรัฐได้ จึงไม่เผยแพร่ตัวเลขใดเลย
นี่ไม่ใช่ข้อบกพร่องที่ซ่อนอยู่ แต่เป็นปัจจัยด้านปฏิทินที่รู้กันอยู่แล้ว ระบุวันที่ได้ และเกิดซ้ำทุกปี และผู้อยู่อาศัยจำนวนมากออกไปจากเมืองในสามเดือนนี้ ที่เชียงใหม่ คำถามจึงไม่ใช่ "ควรมาหรือไม่" แต่คือ "ปีละกี่เดือน" ค่าครองชีพที่ได้เปรียบที่สุดในหกจุดหมายแลกกับหนึ่งไตรมาสที่ต้องตัดสินใจ
เกณฑ์การอ่านรายจุดหมาย:
| จุดหมาย | ลักษณะหลัก | สิ่งที่ซื้อ | สิ่งที่ต้องตรวจสอบ | ฤดูกาล |
|---|---|---|---|---|
| กรุงเทพฯ | ชีวิตในเมือง: งาน โรงเรียน สุขภาพ | คอนโดกรรมสิทธิ์สมบูรณ์ ใจกลางเมืองหรือชานเมือง | ตำแหน่งในกรรไกรราคาใจกลางเมือง/ชานเมือง โควตาต่างชาติที่เหลือในอาคาร ระยะทางจริงถึงบีทีเอสหรือเอ็มอาร์ที | ไม่มีเอกสารยืนยันฤดูกาลของการใช้งาน |
| ภูเก็ต | ที่พักระยะยาวหรือบ้านหลังที่สองระดับบน ครอบครัว | คอนโดหรือวิลล่า มีแบรนด์เรสซิเดนซ์จำนวนมาก | วันที่ของราคาที่อ้างถึง (ชุดข้อมูลสาธารณะล่าสุด: พฤษภาคม 2568) ลักษณะที่แท้จริงของเอกสารสิทธิ์ กำหนดการจริงของสิ่งอำนวยความสะดวกที่ประกาศไว้ | เที่ยวบินตรงปารีส–ภูเก็ตของแอร์ฟรานซ์ในฤดูหนาว สูงสุด 3 เที่ยวต่อสัปดาห์ |
| พัทยา (ชลบุรี) | งบเริ่มต้น ใกล้กรุงเทพฯ และ EEC | คอนโดกรรมสิทธิ์สมบูรณ์ ราคาต่อรายการต่ำ | ความลึกของตลาดขายต่อ ความต่างระหว่างริมทะเลกับพื้นที่ด้านใน โควตาต่างชาติ | ไม่มีเอกสารยืนยัน ตลาดพึ่งการจ้างงานใน EEC พอ ๆ กับการท่องเที่ยว |
| หัวหิน (ประจวบคีรีขันธ์) | ที่พักระยะยาว ตลาดแคบ | คอนโดระดับบนในปริมาณน้อย | ความแคบของตลาดขายต่อ การไม่มีชุดข้อมูลราคาสาธารณะเลย ระยะเวลาเดินทางจริงจากกรุงเทพฯ | ไม่มีเอกสารยืนยัน |
| เกาะสมุย (สุราษฎร์ธานี) | ที่ตากอากาศของชาวยุโรป | ส่วนใหญ่เป็นวิลล่า จึงเป็นสิทธิการเช่าหรือบริษัท นอกขอบเขตของ REIC | โครงสร้างการถือครองและระยะเวลา เที่ยวบินภายใต้เพดาน 73 เที่ยวต่อวัน ต้นทุนโลจิสติกส์บนเกาะ | ยุโรป = 56% ของผู้มาเยือนปี 2567 (เยอรมนี สหราชอาณาจักร ฝรั่งเศส) |
| เชียงใหม่ | ชีวิตในเมืองต้นทุนต่ำ พักระยะยาว | คอนโด หนึ่งในสามราคาต่อรายการต่ำสุด (2.84 ล้านบาท) | ปฏิทินการพำนัก (ฤดูการเผา กุมภาพันธ์–เมษายน) คุณภาพอากาศ การไม่มีสถานศึกษาที่ได้รับการรับรองจาก AEFE | ฤดูการเผามีเอกสารยืนยัน กุมภาพันธ์ถึงเมษายน สูงสุดในเดือนมีนาคม |
เรารู้อะไรเกี่ยวกับราคาจริง ๆ และไม่รู้อะไร?
นี่คือประเด็นที่มีเนื้อหาน้อยชิ้นเขียนถึง และควรอ่านก่อนการเปรียบเทียบใด ๆ
ไม่มีชุดข้อมูลราคาต่อตารางเมตรที่เผยแพร่ต่อสาธารณะสำหรับพัทยา หัวหิน เกาะสมุย และเชียงใหม่
ทั้ง REIC, CBRE, Colliers, Knight Frank, JLL และ Cushman & Wakefield ไม่ได้เผยแพร่ ชุดข้อมูลเดียวที่มีระเบียบวิธีชัดเจนครอบคลุมกรุงเทพฯ และภูเก็ต "ราคาเฉลี่ยต่อตารางเมตร" ใด ๆ ที่แสดงสำหรับอีกสี่จุดหมาย มาจากเว็บไซต์ประกาศขายและตัวแทน ซึ่งเป็นราคาเสนอขาย ไม่ใช่ราคาซื้อขายจริง ไม่มีระเบียบวิธีที่เผยแพร่ ไม่มีขนาดตัวอย่าง ไม่มีวันที่วัด ในทำนองเดียวกัน ไม่มีผลตอบแทนค่าเช่าที่น่าเชื่อถือเผยแพร่สำหรับจุดหมายรอง Global Property Guide ครอบคลุมเฉพาะกรุงเทพฯ และสมุทรปราการ ผลตอบแทนใด ๆ ที่แสดงสำหรับพัทยา ภูเก็ต หัวหิน สมุย หรือเชียงใหม่ มาจากผู้เล่นเชิงพาณิชย์
สิ่งที่เหลือ เมื่อตัดสิ่งที่ไม่ได้วัดออกไป นั้นหนักแน่น คือราคาเฉลี่ยต่อรายการรายจังหวัด ที่คำนวณจากการโอนที่บันทึกไว้จริง และข้อเท็จจริงสำหรับการตัดสินใจที่ไม่ค่อยมีใครพูดถึง: ภาคใต้ ได้แก่ภูเก็ตและสมุย มีอัตราเงินเฟ้อสูงที่สุดในประเทศ +3.91% ในเดือนเมษายน 2569 เทียบกับ +2.89% ทั้งประเทศ ตามข้อมูลของสำนักงานนโยบายและยุทธศาสตร์การค้า สำหรับงบค่าใช้จ่ายที่ต้องรับไปสิบปี ความต่างนี้ไม่ใช่เรื่องเล็ก ข้อควรอ่านให้ถูก: นี่คืออัตราการเปลี่ยนแปลง ไม่ใช่ระดับ บอกว่าราคาขึ้นเร็วที่สุดที่ไหน ไม่ใช่ว่าค่าครองชีพแพงที่สุดที่ไหน ไม่มีดัชนีทางการของระดับค่าครองชีพรายเมืองในไทย
นี่คือพื้นที่ที่เราทำงานอยู่พอดี เราติดตาม 7,865 โครงการใน 6 จังหวัด 80 อำเภอ และ 308 ตำบล และคำนวณราคาต่อตารางเมตรทั้งค่ามัธยฐานและค่าเฉลี่ยถ่วงน้ำหนักในแต่ละระดับทั้งสาม ค่ามัธยฐานบอกมูลค่าของทรัพย์ตรงกลาง ค่าถ่วงน้ำหนักบอกมูลค่าของอุปทานที่เสนอขาย เพราะอาคารหลายร้อยยูนิตมีน้ำหนักไม่เท่ากับโครงการยี่สิบยูนิต นี่คือความละเอียดที่ข้อมูลสาธารณะขาดไปสำหรับพัทยา หัวหิน สมุย และเชียงใหม่
เมื่อเราจำลองการเลือกระหว่างภูเก็ตกับหัวหิน
คู่สามีภรรยา อายุหกสิบเอ็ดและห้าสิบเก้าปี เพิ่งเกษียณ ไม่มีลูกที่ต้องส่งเรียน ตั้งใจอยู่ในไทยปีละหกถึงแปดเดือน และยังเก็บที่พักไว้ในฝรั่งเศส งบซื้อ 6 ล้านบาท หรือราว 156,400 ยูโร ทั้งคู่ลังเลระหว่างภูเก็ตกับหัวหิน
สิ่งที่ข้อมูลบอก ที่ภูเก็ต 6 ล้านบาททำให้ทั้งคู่อยู่สูงกว่าราคาเฉลี่ยต่อรายการปี 2568 ของจังหวัดเล็กน้อย (5.12 ล้านบาท) คือซื้ออยู่กลางตลาดที่มีธุรกรรม 1,190 รายการต่อปี ที่หัวหิน เงินจำนวนเดียวกันทำให้อยู่สูงกว่าราคาเฉลี่ย (4.58 ล้านบาท) อย่างชัดเจน อยู่ในส่วนบนของตลาดที่มีธุรกรรม 491 รายการ งบเท่ากัน แต่ตำแหน่งตรงข้ามกัน
สามคำถามที่ชี้ขาด นานแค่ไหน และเมื่อไร? หกถึงแปดเดือนต่อปีไม่ใช่การพักช่วงฤดูหนาว เที่ยวบินตรงปารีส–ภูเก็ตของแอร์ฟรานซ์เป็นเที่ยวบินตามฤดูกาล จึงไม่ได้รองรับการอยู่ระยะยาว หัวหินไม่มีท่าอากาศยานนานาชาติ แต่เชื่อมกับกรุงเทพฯ ทั้งทางถนนและทางรถไฟทางคู่ที่เปิดให้บริการแล้ว จึงเชื่อมถึงสุวรรณภูมิ และเที่ยวบินตลอดทั้งปี ต้องการขายต่อได้แบบไหน? ภูเก็ตมีผู้ซื้อต่างชาติฝั่งตรงข้ามมากกว่า หัวหินมีน้อยกว่า แต่งบของทั้งคู่อยู่ในส่วนบนของตลาดที่ราคาเฉลี่ยต่อรายการสูงเป็นอันดับสองในบรรดาจุดหมายชายทะเลอยู่แล้ว งบค่าใช้จ่ายเท่าไร? สำหรับการอยู่ปีละแปดเดือน ความต่างของเงินเฟ้อรายภาค +3.91% ในภาคใต้ เทียบกับ +2.97% ในภาคกลาง ในเดือนเมษายน 2569 มีผลในระยะยาว
การตัดสินใจ ทั้งคู่เลือกหัวหิน ไม่ใช่เพราะภูเก็ตด้อยกว่า แต่เพราะการใช้งานของทั้งคู่คือการอยู่ระยะยาวและสม่ำเสมอ ซึ่งการเดินทางทางอากาศตลอดปีผ่านกรุงเทพฯ ดีกว่าเที่ยวบินตรงตามฤดูกาล และเพราะงบทำให้ทั้งคู่อยู่ในตำแหน่งบนแทนตำแหน่งกลาง ในทางกลับกัน ทั้งคู่ยอมรับตลาดขายต่อที่แคบ และการไม่มีชุดข้อมูลราคาสาธารณะ ด้วยเหตุนี้จึงขอการเปรียบเทียบรายตำบลก่อนลงนาม คู่สามีภรรยาที่มีลูกวัยรุ่นสองคนต้องส่งเรียนและอยู่ช่วงฤดูหนาวสามเดือน จากตัวเลขชุดเดียวกัน จะเลือกภูเก็ต
สถานการณ์จำลอง โปรไฟล์นี้ไม่ใช่ลูกค้า และพารามิเตอร์เป็นเพียงสมมติฐานในการทำงาน
สิ่งที่ท่านทำได้ทันที
เริ่มจากคำถามเรื่องการใช้งาน ไม่ใช่เรื่องราคา จำนวนเดือนต่อปีและฤดูที่ท่านจะอยู่ แยกหกจุดหมายออกจากกันได้แน่นอนกว่าราคาต่อตารางเมตรใด ๆ และหากปีของท่านแบ่งเป็นสองส่วน ก็บริหารจัดการได้ ดังที่เราอธิบายไว้ในคู่มือการใช้ชีวิตสองที่อยู่ จากนั้นจึงเปรียบเทียบที่ความละเอียดเดียวกัน ตำบลกับตำบล ไม่ใช่ "พัทยา" กับ "หัวหิน"
สำรวจหกจังหวัดและ 308 ตำบลได้ในเครื่องมือสำรวจของ Reflexion หรือขอให้ที่ปรึกษาเปรียบเทียบสองจุดหมายเป็นตัวเลขตามงบจริงของท่าน
คำถามที่พบบ่อย
ซื้อที่ไหนในไทยด้วยงบราว 100,000 ยูโร?
ราคาเฉลี่ยต่อรายการที่ REIC วัดได้ในปี 2568 ทำให้งบนี้อยู่สูงกว่าตลาดชลบุรี (พัทยา 2.78 ล้านบาท ≈ 72,500 ยูโร) เชียงใหม่ (2.84 ล้านบาท) และสุราษฎร์ธานี (สมุย 2.60 ล้านบาท) และต่ำกว่ากรุงเทพฯ (5.03 ล้านบาท) ภูเก็ต (5.12 ล้านบาท) และหัวหิน (4.58 ล้านบาท) ราคาเหล่านี้ครอบคลุมเฉพาะคอนโดกรรมสิทธิ์สมบูรณ์
กรุงเทพฯ หรือภูเก็ต: ผลตอบแทนค่าเช่ามีเอกสารยืนยันที่ไหน?
กรุงเทพฯ เท่านั้น Global Property Guide สำรวจได้ 6.22% ขั้นต้นเมื่อกุมภาพันธ์ 2569 และ 8.52% ที่สมุทรปราการ เทียบกับค่าเฉลี่ยทั้งประเทศ 6.49% ซึ่งเป็นผลตอบแทนในไทยเพียงชุดเดียวที่เผยแพร่โดยแหล่งที่มีระเบียบวิธีชัดเจน สำหรับภูเก็ตไม่มีข้อมูลเทียบเท่าเลย อัตราที่แสดงสำหรับเกาะมาจากผู้ที่ขาย และตรวจสอบไม่ได้
เกาะสมุยหรือภูเก็ต: ทำไมสมุยดูเล็กนักในสถิติ?
เพราะชุดข้อมูล REIC มองเห็นทรัพย์เพียงประเภทเดียว คือคอนโดกรรมสิทธิ์สมบูรณ์ ซึ่งมี 212 ยูนิตที่โอนในปี 2568 แต่ตลาดของเกาะซื้อขายเป็นวิลล่า ซึ่ง C9 Hotelworks บันทึกวิลล่าระดับหรูไว้ 3,055 หลังในปีเดียวกัน โดยได้มาด้วยสิทธิการเช่าหรือผ่านบริษัท สองรูปแบบที่อยู่นอกขอบเขตที่วัด ไม่มีจุดหมายอื่นในไทยที่มีช่องว่างขนาดนี้
ควรเลิกคิดเรื่องเชียงใหม่เพราะคุณภาพอากาศหรือไม่?
คำถามนี้ตอบเป็นจำนวนเดือน ไม่ใช่ใช่หรือไม่ใช่ สามเดือนรวมปัญหาไว้ คือฤดูการเผาทางการเกษตร กุมภาพันธ์ถึงเมษายน ซึ่งช่วงสูงสุดในเดือนมีนาคมคิดเป็นส่วนใหญ่ของค่าเฉลี่ยรายปีที่ IQAir บันทึกไว้ คือ 18.2 µg/m³ ในปี 2568 ในอีกเก้าเดือน เมืองนี้มีต้นทุนเข้าต่ำที่สุดแห่งหนึ่งของประเทศ และเงินเฟ้อรายภาคต่ำกว่าค่าเฉลี่ยทั้งประเทศ
ลงทุนที่พัทยาหรือหัวหิน: ต่างกันอย่างไรในทางปฏิบัติ?
ต่างกันที่โครงสร้างตลาด พัทยาบันทึกการโอนให้ชาวต่างชาติ 4,164 รายการในปี 2568 ที่ราคาเฉลี่ยต่อรายการ 2.78 ล้านบาท หัวหินบันทึก 491 รายการ ที่ 4.58 ล้านบาท พัทยาเป็นตลาดปริมาณที่ราคาเข้าต่ำ มีเศรษฐกิจอุตสาหกรรมของระเบียงเศรษฐกิจพิเศษภาคตะวันออกรองรับ หัวหินเป็นตลาดที่หายาก แพงกว่าต่อยูนิต และมุ่งไปที่การอยู่อาศัย
ฝรั่งเศสอยู่ในกลุ่มสัญชาติผู้ซื้อในไทยหรือไม่?
อยู่ และในอันดับที่น่าแปลกใจ คืออันดับที่หกตามมูลค่าการโอนคอนโดในครึ่งแรกของปี 2569 ตามข้อมูลของ REIC การจัดอันดับเผยแพร่เป็นอันดับเท่านั้น ไม่มีทั้งมูลค่าเป็นบาทและจำนวนยูนิตของฝรั่งเศส ที่เกาะสมุย ชุดข้อมูลอีกชุดระบุว่ายุโรปมีสัดส่วน 56% ของผู้มาเยือนปี 2567 โดยฝรั่งเศสอยู่ในสามอันดับแรก
วิธีการและแหล่งที่มา
ตรวจสอบแหล่งที่มาเมื่อ 24 กันยายน 2569
อัตราแลกเปลี่ยนที่ใช้: 1 EUR = 38.374 THB (24 กันยายน 2569)
- 1 EUR = 38.374 THB (24 กันยายน 2569) การแปลงเป็นยูโรทั้งหมดเป็นค่าประมาณและปัดเศษ
- การคำนวณที่เราทำเอง: ราคาเฉลี่ยต่อรายการรายจังหวัดได้จากการหารมูลค่าที่เผยแพร่ด้วยจำนวนยูนิตที่เผยแพร่ในชุดข้อมูล REIC ปี 2568 REIC ไม่ได้เผยแพร่คอลัมน์นี้ นี่ไม่ใช่ราคาต่อตารางเมตร เพราะไม่มีการเผยแพร่พื้นที่รายจังหวัด
- สถานะที่ใช้: เกิดขึ้นจริง (วัดแล้ว บันทึกแล้ว) / ประกาศแล้ว (คำมั่นต่อสาธารณะที่มีวันที่ จากผู้เล่นที่ระบุตัวได้) / คาดการณ์ (การศึกษา การพยากรณ์) การคาดการณ์ราคากรุงเทพฯ ปี 2569 ของ CBRE เป็นการคาดการณ์ ไม่ใช่ธุรกรรมที่เกิดขึ้นจริง โรงเรียน NLCS Phuket อยู่ในขั้นข้อตกลงที่ลงนามแล้ว ไม่ใช่ไซต์ก่อสร้างที่เปิดแล้ว
- REIC (ศูนย์ข้อมูลอสังหาริมทรัพย์ ธนาคารอาคารสงเคราะห์), รายงานประจำปี 2568 การโอนห้องชุดให้ชาวต่างชาติ ผ่านประชาชาติธุรกิจ, 02/03/2569 — https://www.prachachat.net/property/news-1971437
- Khaosod English, การยืนยันบางส่วนของชุดข้อมูล REIC, 04/03/2569 — https://www.khaosodenglish.com/featured/2026/03/04/china-still-tops-thai-condo-market-myanmar-jumps-to-no-2/
- REIC, การโอนห้องชุดให้ชาวต่างชาติ ไตรมาส 2 และครึ่งแรกปี 2569, ข่าวประชาสัมพันธ์วันที่ 11/09/2569 — https://www.reic.or.th/Activities/PressRelease/289 ; เผยแพร่ต่อโดย Nation Thailand, 11/09/2569 — https://www.nationthailand.com/business/property/40070917
- REIC ผ่าน Nation Thailand, ชุดข้อมูลมกราคม–กันยายน 2566, 15/12/2566 — https://www.nationthailand.com/business/property/40033835
- C9 Hotelworks, Samui Hotel & Tourism Market Review 2025, ผ่าน Hospitality Net — https://www.hospitalitynet.org/news/4127624.html
- C9 Hotelworks, Asia Branded Residences Market Review 2026, 16/06/2569 — https://www.hospitalitynet.org/news/4133005/thailands-branded-residences-market-tops-thb205bn-usd64bn-with-asias-biggest-share-of-launched-supply
- C9 Hotelworks, Phuket Property Market Update, พฤษภาคม 2568 — https://c9hotelworks.com/wp-content/uploads/2025/05/Phuket-Property-Market-Update-Report-May-2025.pdf
- CBRE Research, 2026 Thailand Real Estate Market Outlook, กุมภาพันธ์ 2569
- Global Property Guide, Thailand Residential Property Market Analysis 2026
- สำนักงานนโยบายและยุทธศาสตร์การค้า (กระทรวงพาณิชย์), ดัชนีราคาผู้บริโภครายภาค เมษายน 2569 ผ่าน Nation Thailand, 31/05/2569 — https://www.nationthailand.com/business/economy/40066875
- Cushman & Wakefield, Inside Thailand's Logistics & Industrial Market: Q2 2026, 17/07/2569 — https://www.cushmanwakefield.com/en/thailand/insights/inside-thailands-logistics-and-industrial-market
- Black & Veatch ผ่าน Nation Thailand, 13/04/2569 — https://www.nationthailand.com/business/tech/40064983
- บางกอกแอร์เวย์ส ผ่าน Kaohoon International, 01/12/2568 — https://www.kaohooninternational.com/markets/571273
- โรงพยาบาลบำรุงราษฎร์ อินเตอร์เนชั่นแนล, ข่าวประชาสัมพันธ์วันที่ 11/12/2568 — https://www.bumrungrad.com/en/blog-news/announces-phuket-create-world-class-medical-and-wellness-hub
- NLCS International, ข่าวประชาสัมพันธ์วันที่ 14/05/2569 — https://www.nlcsinternational.co.uk/news/nlcs-phuket-launch/
- AEFE, ทำเนียบทางการ ข้อมูล LFIB และ BCIS Phuket — https://aefe.gouv.fr/fr/etablissements/bcis-phuket
- IQAir, World Air Quality Report 2025, 25/03/2569 ผ่าน Nation Thailand — https://www.nationthailand.com/news/general/40064230
- การรถไฟแห่งประเทศไทย ผ่าน Hua Hin Today, การเปิดให้บริการรถไฟทางคู่หัวหิน–ประจวบคีรีขันธ์ — https://huahintoday.com/hua-hin-news/double-track-southern-line-opens-fully-between-hua-hin-and-prachuap/
- แอร์ฟรานซ์, ข่าวประชาสัมพันธ์องค์กรวันที่ 16/04/2568 (ปารีส-ชาร์ลเดอโกล ↔ ภูเก็ต บินตรง) — https://corporate.airfrance.com/en/news/winter-2025-2026-air-france-will-offer-new-nonstop-service-between-paris-charles-de-gaulle-and
- XE, อัตราแลกเปลี่ยน EUR/THB
สิ่งที่เราไม่สามารถตรวจสอบได้
- ไม่มีชุดข้อมูลราคาต่อตารางเมตรที่เผยแพร่ต่อสาธารณะสำหรับพัทยา หัวหิน เกาะสมุย และเชียงใหม่ ไม่มีบริษัทที่ปรึกษารายใหญ่หรือ REIC เผยแพร่ เราจึงไม่เผยแพร่เลย
- ไม่มีผลตอบแทนค่าเช่าพร้อมระเบียบวิธีที่เผยแพร่สำหรับจุดหมายรอง Global Property Guide ครอบคลุมเฉพาะกรุงเทพฯ และสมุทรปราการ
- การแยกรายจังหวัดของการโอนตามข้อมูล REIC ครึ่งแรกปี 2569 REIC จัดทำไว้ แต่เข้าถึงได้เฉพาะในไฟล์ PDF ที่เราอ่านไม่ได้ การแยกรายจังหวัดล่าสุดที่เผยแพร่ต่อสาธารณะยังคงเป็นของปี 2568
- มูลค่าเป็นบาทและจำนวนยูนิตของผู้ซื้อชาวฝรั่งเศส ในครึ่งแรกปี 2569 เผยแพร่เพียงอันดับ (อันดับที่หกตามมูลค่า)
- พื้นที่เฉลี่ยของการโอนรายจังหวัด REIC เผยแพร่เฉพาะระดับประเทศ
- เหตุการณ์มลพิษในเชียงใหม่ปี 2569 ค่ารายวันและถ้อยแถลงของหน่วยงานที่รายงานโดยสื่อ ไม่สามารถตรวจสอบไขว้กับเอกสารปฐมภูมิของรัฐได้ จึงไม่เผยแพร่ในที่นี้ ใช้เฉพาะค่าเฉลี่ยรายปีของ IQAir และช่วงกุมภาพันธ์–เมษายน
- ตัวเลขตลาดที่ตัวแทนระบุว่าเป็นของพัทยา (สัดส่วนการค้นหาทั่วประเทศ อัตราการดูดซับ ผลตอบแทน 6 ถึง 11% ราคาริมทะเล สัดส่วนผู้ซื้อ) ไม่มีตัวเลขใดอ้างถึงแหล่งภายนอกที่ระบุชื่อ ไม่นำมาใช้
- รถไฟความเร็วสูงไปหัวหิน ไม่มีแหล่งข้อมูลของรัฐที่ระบุตัวได้ ไม่นำมาใช้ในรูปแบบหรือกำหนดเวลาใด ๆ
- วันที่ก่อสร้างและแล้วเสร็จของท่าอากาศยานภูเก็ตระยะที่ 2 การขยายท่าอากาศยานสมุย และการขยายท่าอากาศยานเชียงใหม่ ไม่มีการเผยแพร่
- ปริมาณแบรนด์เรสซิเดนซ์ในหัวหินและพัทยา C9 Hotelworks กล่าวถึงโดยไม่มีตัวเลข
- การให้บริการต่อของเที่ยวบินตรงแอร์ฟรานซ์ปารีส–ภูเก็ต ในฤดูหนาว 2569–2570 และความถี่ของแอร์ฟรานซ์ปารีส–กรุงเทพฯ ไม่มีการเผยแพร่ ตารางบินต้องตรวจสอบกับสายการบิน
- จำนวนโรงพยาบาลที่ได้รับการรับรอง JCI ในไทย ทำเนียบทางการของ Joint Commission International เรียกดูโดยอัตโนมัติไม่ได้ (ข้อผิดพลาด 403) เราไม่เผยแพร่ยอดรวม มีเพียงสถานพยาบาลที่ตรวจสอบชื่อได้จากเว็บไซต์ของตนเองเท่านั้นที่ถูกอ้างถึง
- ดัชนีระดับค่าครองชีพรายเมืองในไทย ไม่มีในแหล่งข้อมูลทางการ มีเพียงการเปลี่ยนแปลงของดัชนีราคารายภาค
- การรับรองจาก AEFE ที่ยังมีผลอยู่สำหรับสถานศึกษาในพัทยา เกาะสมุย และกรุงเทพฯ นอกเหนือจาก LFIB แหล่งข้อมูลปี 2562–2564 ต้องตรวจสอบเป็นรายแห่ง ไม่พบสถานศึกษาที่ได้รับการรับรองจาก AEFE ในเชียงใหม่
บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำทางกฎหมายหรือภาษี กฎที่อ้างถึงมีวันที่กำกับ โปรดตรวจสอบกับผู้เชี่ยวชาญว่ายังมีผลบังคับใช้ก่อนดำเนินการ