泰国六大目的地,六种生活方式
在泰国哪里买房?2025年外国人在芭提雅购买了4,164套公寓,在普吉为1,190套:六个市场比较,六种生活方式。
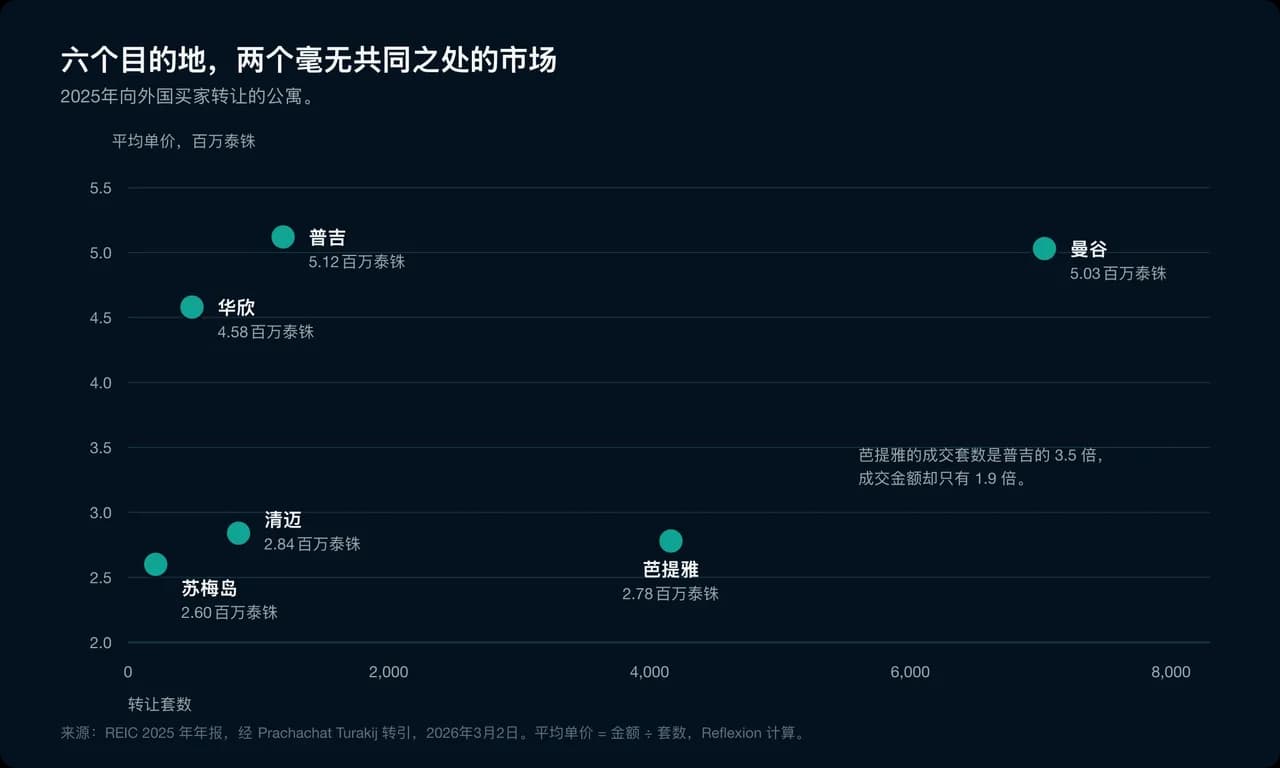
人们买的不是“泰国”。人们买的是曼谷、普吉、苏梅——而它们并不是同一个国家。2025年,外国人在芭提雅所在的春武里府购买了4,164套公寓,金额115.9亿泰铢(约3.02亿欧元);在普吉则是1,190套,金额60.87亿泰铢(约1.59亿欧元):根据REIC的数据,套数是普吉的3.5倍,金额却只有1.9倍。也就是说,一边的平均成交额为278万泰铢(约72,500欧元),另一边为512万泰铢(约133,300欧元)。这两个市场既没有相同的买家,也没有相同的用途——而六个目的地就是六种生活方式,我们对市场的整体解读会把它们放回全局之中。
一个国家,六个市场:官方统计测量的是什么
泰国政府住房银行(Government Housing Bank)下属的研究机构——房地产信息中心(Real Estate Information Center,REIC)每年发布一次按府划分的外国买家公寓过户统计。这是我们这些来自境外的买家共同拥有的唯一一项官方市场测量——前提是要清楚它涵盖什么。它统计的是以永久产权过户的公寓,受一栋楼面积49%的外国人配额限制,不包括别墅、独栋住宅、土地,也不包括任何以租赁或通过泰国公司取得的物业。这一统计范围至关重要,下文还会再谈。
在这一范围内,2025年十个府共录得14,899宗过户,金额609.21亿泰铢(约15.9亿欧元)。排位发生了变化:2023年,春武里占全国套数的41.7%,曼谷占37.5%;到2025年,曼谷回升至47.2%,春武里回落至27.9%,普吉则从6.4%升至8.0%。首都从海滨城市手中夺回了第一的位置。
2025年外国买家公寓过户,主要府份:
| 府(城市) | 套数 | 金额(百万泰铢) | 金额(百万欧元) | 计算所得平均成交额(百万泰铢) | 平均成交额(欧元) |
|---|---|---|---|---|---|
| 曼谷 | 7,029 | 35,386 | 922 | 5.03 | 131,200 |
| 春武里(芭提雅) | 4,164 | 11,590 | 302 | 2.78 | 72,500 |
| 普吉 | 1,190 | 6,087 | 159 | 5.12 | 133,300 |
| 清迈 | 848 | 2,409 | 63 | 2.84 | 74,000 |
| 巴蜀府(华欣) | 491 | 2,249 | 59 | 4.58 | 119,400 |
| 北榄府(曼谷近郊) | 429 | 1,394 | 36 | 3.25 | 84,700 |
| 素叻他尼府(苏梅岛) | 212 | 552 | 14 | 2.60 | 67,900 |
| 全国合计(10个府) | 14,899 | 60,921 | 1,588 | 4.09 | 106,600 |
这张表中有两行值得并排来读。芭提雅的套数是普吉的3.5倍,金额却只有1.9倍:这就是入门门槛低的“走量”市场与成交额高的“价值”市场之间的区别,而这是唯一一种有官方测量依据的表述方式。另一个不太为人预料的解读:在海滨目的地中,华欣的平均成交额排名第二(458万泰铢,约119,400欧元),成交量却是仅次于苏梅岛的稀少。
还有一个背景数字:根据REIC,2026年上半年,按过户金额计,法国是泰国公寓的第六大买家国籍——排在中国、俄罗斯、缅甸、美国和台湾地区之后。公开的只有这个排名:既没有泰铢金额,也没有套数。
根据来泰国的目的,应该在哪里买?
曼谷——市场深度
7,029宗过户,金额353.86亿泰铢(约9.22亿欧元),占全国金额的58%:曼谷是遥遥领先的第一大市场,也是唯一一个价格和租金回报率都有据可查的市场。CBRE描述的是一个正在两极分化的市场:市中心新开盘项目的平均要价将从2025年的每平方米31.5万泰铢升至2026年的36万泰铢(+14.3%),而城郊将从8.4万泰铢跌至7.6万泰铢(−9.5%)——这些是2026年2月发布的预测,而不是已成交的交易。租金方面,Global Property Guide公布的毛回报率为曼谷6.22%、北榄府8.52%,数据采集于2026年2月,全国平均为6.49%。这是泰国唯一由具备方法论的来源公布的租金回报率。
来这里要找的东西可以用三个词概括:交通、学校、医院。BTS和MRT,以及宣布于2027年底开通的橙线东段;曼谷法国国际学校(Lycée Français International de Bangkok),与法国海外教育署(AEFE)签有协议,从幼儿园小班到高中毕业班共有1,057名学生;多家获JCI认证的医院——康民医院(Bumrungrad)、曼谷医院(Bangkok Hospital)、BNH、Samitivej——但全国总数无法公开核实。这是在当地工作、上学、就医的人的目的地;各区详情见我们的曼谷专题。如果您在比较两栋高楼,它们建筑许可证的申报日期表明其是在哪一套抗震规则下设计的——这正是我们关于曼谷建筑的文章的主题。
普吉——价值
1,190宗过户,金额60.87亿泰铢(约1.59亿欧元),以及全国最高的平均成交额:512万泰铢(约133,300欧元)。普吉卖出的套数少于芭提雅,单价却几乎高出一倍。它也是亚洲品牌住宅第一大度假市场,C9 Hotelworks在2026年统计到3,465个单元。
这座岛正在建设生活型而不仅是度假型的基础设施——这是我们关于在普吉定居的文章的主题。泰国最大的私立医院集团康民医院正在那里建设其曼谷以外的首个院区:投资43亿泰铢,占地16.5莱,距机场不到十分钟,一期120张床位,最终212张;地基工程于2025年2月开始,宣布2027年开业。北伦敦学院学校(North London Collegiate School)于2026年5月与VLC集团签署协议,将在Cherng Talay建设一所可容纳1,000至1,500名学生的学校,宣布于2028年第三季度开学——协议已签署,工地情况尚无记录。位于查龙(Chalong)的BCIS Phuket则获得了AEFE合作伙伴资格认证,覆盖从幼儿园小班到高中毕业班。
价格方面,只有一组数据,而且必须标明日期:C9 Hotelworks在2025年5月测得,所有细分市场的公寓中位价为每平方米14.4万泰铢,品牌公寓为每平方米18.1万泰铢,非品牌公寓为14.1万泰铢,别墅为每平方米7万泰铢。此后没有任何公开更新——这些数字已有十六个月。我们的普吉专题按海滩跟踪详细情况。
芭提雅(春武里)——成交量与工业支撑
4,164套,金额115.9亿泰铢(约3.02亿欧元),平均成交额278万泰铢(约72,500欧元):六个目的地中平均成交额最低的三个之一,成交宗数仅次于曼谷。走量市场意味着找得到买家——无论是进场还是退出。
它的独特之处在别处。芭提雅是泰国唯一一个有非旅游经济基础支撑的海滨目的地:春武里属于东部经济走廊(Eastern Economic Corridor,EEC),根据高纬环球(Cushman & Wakefield)的数据,该走廊集中了2026年投资促进委员会(BOI)批准的外国直接投资金额的约79%。数据中心也在这里布局:根据博莱克威奇(Black & Veatch),2025年获得投资优惠的项目中,罗勇占33%,春武里占32%。必须说明:迄今为止,没有任何公开来源证明这些投资与当地住宅价格之间存在量化关系——有据可查的影响在于工业用地和电网。
华欣(巴蜀府)——低调的市场
491宗过户,金额22.49亿泰铢(约5,900万欧元),平均成交额458万泰铢(约119,400欧元):稀少而昂贵,与芭提雅恰恰相反。邻近的碧武里府(七岩所在地)另有47套,平均成交额474万泰铢。人们在这里买房,是为了住在这里。
它也是唯一一个铁路改善已经实现而非仅仅承诺的海滨目的地:华欣至巴蜀府的复线铁路全长84公里,已投入运营,属于佛统至春蓬的南部走廊。此外,华欣还有1995年开业的Chiva-Som,这是亚洲历史最悠久的预防保健机构之一。
苏梅岛——统计看不到的市场
2025年过户给外国人的公寓为212套,金额5.52亿泰铢(约1,400万欧元),占全国金额的0.9%。而同一年,C9 Hotelworks统计到3,055栋豪华度假别墅,同比增长37%。这个矛盾只是表面上的:苏梅岛的住宅市场是别墅市场,以租赁或公司形式取得,因此不在一项只统计永久产权公寓的统计范围之内。因此,苏梅岛真实的住宅市场没有任何公开测量——泰国没有其他目的地存在这样的缺口,这是在这里首先要知道的事实。
第二点在于交通。苏梅机场是私人资产,归曼谷航空(Bangkok Airways)所有,按规定每天最多73个航班;它约占该集团营业额的70%,集团已宣布2026年投资6亿至7亿泰铢进行扩建,目标是每年500万至600万人次旅客。与此同时,住宿供给——634家机构、24,188间客房——五年来每年仅增长1%,而旅客人数仅2024年一年就增长了21%,达到278万人次。受限的供给面对上升的需求:这是六个目的地中最清晰的市场格局。
最后一点:欧洲占2024年苏梅岛到访游客的56%,其中德国、英国和法国位居前列。我们的苏梅专题详细介绍了各个区域。
清迈——成本最低,但要安排好日程
848宗过户,金额24.09亿泰铢(约6,300万欧元),平均成交额284万泰铢(约74,000欧元):与芭提雅并列,这是六个目的地中门槛最低的入场选择。根据贸易政策与战略办公室(Trade Policy and Strategy Office)的数据,2026年4月北部地区消费者价格指数上涨2.83%,低于全国平均的2.89%。该市有一家获JCI认证的医院——清迈曼谷医院(Bangkok Hospital Chiang Mai),但没有任何获AEFE认证的学校:对于重视法国教育体系的家庭来说,这个问题要先于其他一切解决。
还有空气。根据IQAir,清迈2025年PM2.5年均浓度为18.2微克/立方米,是世界卫生组织指导值的3.6倍。更重要的是,这一平均值并非均匀分布:农业焚烧季从2月持续到4月,3月为高峰,年均值主要就是由它造成的。2026年的污染事件被媒体广泛报道;我们未能在政府原始文件中核实这些报道,因此不公布任何相关数字。
这不是隐藏的缺陷:这是一个已知的、有日期的、每年重复的日历参数,许多居民在这三个月里会离开。因此在清迈,问题不是“要不要来”,而是“每年住几个月”。六个目的地中最有利的生活成本,换来的是一个需要权衡的季度。
各目的地解读框架:
| 目的地 | 主要人群 | 在这里买什么 | 需要核实什么 | 季节性 |
|---|---|---|---|---|
| 曼谷 | 城市生活:工作、学校、医疗 | 永久产权公寓,市中心或城郊 | 在市中心/城郊剪刀差中的位置;楼内剩余的外国人配额;到BTS或MRT的实际距离 | 没有有据可查的使用季节性 |
| 普吉 | 高端长住或第二居所,家庭 | 公寓或别墅;品牌住宅占比高 | 所引用价格的日期(最新公开数据:2025年5月);产权的确切性质;已宣布配套设施的实际时间表 | 冬季航季有法国航空巴黎—普吉直飞航班,每周最多3班 |
| 芭提雅(春武里) | 入门预算,靠近曼谷和东部经济走廊 | 永久产权公寓,成交额低 | 转售市场的深度;海滨与内陆之间的差距;外国人配额 | 无记录;市场既依托旅游业,也依托东部经济走廊的就业 |
| 华欣(巴蜀府) | 长住型居所,市场规模小 | 成交量稀少的高端公寓 | 转售市场规模小;完全没有公开的价格数据;从曼谷出发的实际路程 | 无记录 |
| 苏梅岛(素叻他尼府) | 欧洲人度假 | 主要是别墅——因此是租赁或公司形式,不在REIC统计范围内 | 持有结构及其期限;每日73个航班上限下的航空交通;海岛物流成本 | 欧洲占2024年到访游客的56%(德国、英国、法国) |
| 清迈 | 低成本城市生活,长住 | 公寓,平均成交额最低的三个之一(284万泰铢) | 居住日程(焚烧季,2月至4月);空气质量;没有获AEFE认证的学校 | 有记录的焚烧季为2月至4月,3月为高峰 |
关于价格,我们真正知道什么,又不知道什么?
这是很少有内容会写出来的一点,最好在做任何比较之前读一读。
芭提雅、华欣、苏梅岛和清迈都没有任何公开的每平方米价格数据系列。
REIC、CBRE、高力国际(Colliers)、莱坊(Knight Frank)、仲量联行(JLL)和高纬环球都没有发布:仅有的方法明确的数据系列只覆盖曼谷和普吉。其他四个目的地所显示的任何“每平方米平均价格”都来自房产门户网站和中介——那是挂牌价,而不是成交价,没有公布的方法论,没有样本规模,也没有测量日期。同样,没有任何可靠的租金回报率针对二线目的地发布:Global Property Guide只覆盖曼谷和北榄府。芭提雅、普吉、华欣、苏梅岛或清迈所显示的任何回报率,都来自商业机构。
去掉没有测量过的东西之后,剩下的都很扎实:根据实际登记的过户计算出的各府平均成交额。还有一个很少被提及的权衡因素:根据贸易政策与战略办公室的数据,南部——普吉和苏梅——的通胀全国最高,2026年4月为+3.91%,全国为+2.89%。对于一笔持续十年的日常开支预算来说,这个差距并非无关紧要。阅读提示:这些是涨幅,而不是水平;它们说明的是哪里的物价涨得最快,而不是哪里的生活最贵。泰国没有任何按城市划分的官方生活成本水平指数。
我们恰恰是在这个空白中工作的。我们追踪6个府、80个县、308个区的7,865个项目,并在这三个层级分别计算每平方米价格的中位数和加权平均值。中位数说明的是居中那套房产的价值;加权平均值说明的是在售存量的价值,因为一栋数百个单元的高楼与一栋二十个单元的住宅分量不同。这正是芭提雅、华欣、苏梅岛和清迈公开信息所缺少的颗粒度。
模拟案例:在普吉与华欣之间做取舍
这对夫妇。分别为六十一岁和五十九岁,刚退休不久,没有需要上学的孩子。他们计划每年在泰国住六到八个月,并在法国保留一处落脚点。购房预算:600万泰铢,约156,400欧元。他们在普吉和华欣之间犹豫。
数据说明了什么。在普吉,600万泰铢略高于该府2025年的平均成交额(512万泰铢):他们是在一个年成交1,190宗的市场中处于中间位置。在华欣,同样的金额明显高于平均成交额(458万泰铢),处于一个年成交491宗的市场的高端。同样的预算,截然相反的两种位置。
决定性的三个问题。 住多久,什么时候住?每年六到八个月,已经不是冬季度假。法国航空的巴黎—普吉直飞航班是季节性的;它撑不起长期居住。华欣没有国际机场,但它通过公路和已投入运营的复线铁路与曼谷相连——因此也就连通素万那普机场,连通全年的航班。 他们希望将来能转售什么?普吉有更多的外国接盘者;华欣较少,但他们的预算使他们处于一个平均成交额已在海滨目的地中排名第二的市场的高端。 日常开支预算多少?在每年住八个月的情况下,地区通胀的差距——2026年4月南部+3.91%,中部+2.97%——长期来看会有影响。
他们的决定。他们选择了华欣。不是因为普吉不好:而是因为他们的用途是长期而规律的居住,对此,经由曼谷的全年航空交通胜过季节性的直飞航班;也因为他们的预算使他们处于高端而非中间位置。作为代价,他们接受了一个规模小的转售市场,以及没有公开价格数据的事实——为此,他们在签约前要求按区做一份比较。一对有两个上学的青少年、每年冬天住三个月的夫妇,根据同样的数字,会选择普吉。
模拟情景。此人物并非客户,参数均为工作假设。
现在就可以做的事
先从用途问题开始,而不是价格问题:您每年住几个月、在哪个季节住,比任何每平方米价格都更能在六个目的地之间做出区分——如果您的一年分成两半,那就要统筹安排,正如我们在两地生活指南中所解释的。然后才在相同颗粒度下进行比较——拿一个区与另一个区比较,而不是拿“芭提雅”与“华欣”比较。
在Reflexion项目浏览器中浏览这六个府及其308个区,或请顾问根据您的实际预算,为两个目的地做一份量化比较。
常见问题
预算约10万欧元,在泰国哪里买房?
按REIC测得的2025年平均成交额,这一预算高于春武里(芭提雅,278万泰铢,约72,500欧元)、清迈(284万泰铢)和素叻他尼府(苏梅岛,260万泰铢)的市场水平,低于曼谷(503万泰铢)、普吉(512万泰铢)和华欣(458万泰铢)的水平。这些平均成交额仅针对永久产权公寓。
曼谷还是普吉:哪里的租金回报率有据可查?
只有曼谷。Global Property Guide测得2026年2月曼谷的毛回报率为6.22%,北榄府为8.52%,全国平均为6.49%——这是泰国仅有的由方法明确的来源公布的回报率。普吉没有任何同等的数据:该岛所显示的回报率都来自卖方,无法核实。
苏梅岛还是普吉:为什么苏梅岛在统计中显得这么小?
因为REIC的数据只看得到一种物业:永久产权公寓,即2025年过户的212套。而该岛的市场以别墅交易为主——C9 Hotelworks同年统计到3,055栋高档别墅——它们以租赁或公司形式取得,这两种形式都不在统计范围之内。泰国没有其他目的地存在如此大的缺口。
因为空气质量,应该放弃清迈吗?
这个问题要按月份来回答,而不是简单的是或否。问题集中在其中三个月:2月至4月的农业焚烧季,其3月高峰构成了IQAir测得的年均值的主要部分——2025年为18.2微克/立方米。在其余九个月里,这座城市提供的是全国最低的入场成本之一,地区通胀也低于全国平均水平。
投资芭提雅还是华欣:具体有什么区别?
区别在于市场结构。2025年,芭提雅录得4,164宗外国人过户,平均成交额278万泰铢;华欣录得491宗,平均成交额458万泰铢。芭提雅是入门门槛低的走量市场,依托东部经济走廊的工业经济;华欣是稀少的市场,单价更高,以自住为主。
法国是否位列泰国购房者的主要国籍之中?
是的,而且排名出人意料:根据REIC,按2026年上半年公寓过户金额计,法国排名第六。这一排行只公布名次——法国的泰铢金额和套数都没有公布。在苏梅岛,另一组数据显示欧洲占2024年到访游客的56%,法国位列前三。
方法与来源
来源核实于 2026年9月24日
采用汇率:1 EUR = 38.374 THB (2026年9月24日)
- 1 EUR = 38.374 THB (2026年9月24日) 所有欧元换算均为参考值,并经四舍五入。来源核实日期:2026年9月24日。
- 我们自行计算的数据:各府平均成交额是用REIC 2025年数据中公布的金额除以公布的套数得出的。REIC不公布这一栏。这不是每平方米价格:各府面积未公布。
- 使用的状态标注:已实现(已测量、已登记)/ 已宣布(由可识别的主体公开作出、注明日期的承诺)/ 预测(研究、预估)。CBRE对2026年曼谷价格的预测属于预测,而不是已成交的交易。NLCS普吉学校属于已签署的协议,而不是已开工的工程。
- REIC(Real Estate Information Center,Government Housing Bank),2025年外国人公寓过户年度报告,经Prachachat Turakij报道,2026年3月2日 — https://www.prachachat.net/property/news-1971437
- Khaosod English,对REIC数据的部分佐证,2026年3月4日 — https://www.khaosodenglish.com/featured/2026/03/04/china-still-tops-thai-condo-market-myanmar-jumps-to-no-2/
- REIC,2026年第二季度及上半年外国人公寓过户,2026年9月11日新闻稿 — https://www.reic.or.th/Activities/PressRelease/289 ;Nation Thailand转载,2026年9月11日 — https://www.nationthailand.com/business/property/40070917
- REIC,经Nation Thailand报道,2023年1—9月数据,2023年12月15日 — https://www.nationthailand.com/business/property/40033835
- C9 Hotelworks, Samui Hotel & Tourism Market Review 2025,经Hospitality Net报道 — https://www.hospitalitynet.org/news/4127624.html
- C9 Hotelworks, Asia Branded Residences Market Review 2026,2026年6月16日 — https://www.hospitalitynet.org/news/4133005/thailands-branded-residences-market-tops-thb205bn-usd64bn-with-asias-biggest-share-of-launched-supply
- C9 Hotelworks, Phuket Property Market Update,2025年5月 — https://c9hotelworks.com/wp-content/uploads/2025/05/Phuket-Property-Market-Update-Report-May-2025.pdf
- CBRE Research, 2026 Thailand Real Estate Market Outlook,2026年2月
- Global Property Guide, Thailand Residential Property Market Analysis 2026
- 贸易政策与战略办公室(商务部),2026年4月地区消费者价格指数,经Nation Thailand报道,2026年5月31日 — https://www.nationthailand.com/business/economy/40066875
- Cushman & Wakefield, Inside Thailand's Logistics & Industrial Market: Q2 2026,2026年7月17日 — https://www.cushmanwakefield.com/en/thailand/insights/inside-thailands-logistics-and-industrial-market
- Black & Veatch,经Nation Thailand报道,2026年4月13日 — https://www.nationthailand.com/business/tech/40064983
- 曼谷航空,经Kaohoon International报道,2025年12月1日 — https://www.kaohooninternational.com/markets/571273
- Bumrungrad International Hospital,2025年12月11日新闻稿 — https://www.bumrungrad.com/en/blog-news/announces-phuket-create-world-class-medical-and-wellness-hub
- NLCS International,2026年5月14日新闻稿 — https://www.nlcsinternational.co.uk/news/nlcs-phuket-launch/
- AEFE官方名录——LFIB和BCIS Phuket条目 — https://aefe.gouv.fr/fr/etablissements/bcis-phuket
- IQAir, World Air Quality Report 2025,2026年3月25日,经Nation Thailand报道 — https://www.nationthailand.com/news/general/40064230
- 泰国国家铁路(SRT),经Hua Hin Today报道,华欣—巴蜀府复线铁路投入运营 — https://huahintoday.com/hua-hin-news/double-track-southern-line-opens-fully-between-hua-hin-and-prachuap/
- 法国航空,2025年4月16日企业新闻稿(巴黎戴高乐↔普吉直飞) — https://corporate.airfrance.com/en/news/winter-2025-2026-air-france-will-offer-new-nonstop-service-between-paris-charles-de-gaulle-and
- XE,欧元兑泰铢汇率
我们未能核实的内容
- 芭提雅、华欣、苏梅岛和清迈没有任何公开的每平方米价格数据系列。任何大型机构或REIC都没有发布。因此我们不发布任何此类数据。
- 没有任何具备方法论的租金回报率针对二线目的地发布。Global Property Guide只覆盖曼谷和北榄府。
- REIC 2026年上半年过户数据的分府明细——REIC已制作,但只存在于一份我们无法读取的PDF中。最新公开的分府明细仍是2025年全年的。
- 2026年上半年法国买家的泰铢金额和套数:只公布了排名(按金额第六)。
- 各府过户的平均面积:REIC只公布全国层面的数据。
- 清迈2026年的污染事件。媒体报道的每日数值和官方声明,未能在政府原始文件中核实:本文不发布其中任何一项。只采用IQAir的年均值和2月至4月这一时段。
- 中介机构归于芭提雅的市场数据(在全国搜索量中的占比、去化率、6%至11%的回报率、海滨价格、买家结构):没有一项注明具名的外部来源。不予采用。
- 任何通往华欣的高速铁路:没有可识别的政府来源。不以任何形式、任何时间表予以采用。
- 普吉机场二期、苏梅机场扩建和清迈机场扩建的施工及竣工日期:未公布。
- 华欣和芭提雅的品牌住宅数量:C9 Hotelworks提及,但没有数字。
- 法国航空巴黎—普吉直飞航班在2026—2027年冬季是否续航,以及法国航空巴黎—曼谷航班的频次:未公布。时刻表须向航空公司核实。
- 泰国获JCI认证的医院数量:国际联合委员会(Joint Commission International)的官方名录无法自动查询(403错误)。我们不公布任何总数;只引用能在其自身官网上具名核实的机构。
- 泰国各城市的生活成本水平指数:没有任何官方来源的此类指数。只有地区物价指数的变动数据。
- 芭提雅、苏梅岛以及曼谷(LFIB除外)学校目前是否仍持有有效的AEFE认证:来源为2019—2021年,须逐一核实。在清迈未发现任何获AEFE认证的学校。
本文仅为一般信息,不构成法律或税务建议。文中引用的规定均注明日期;采取行动前,请向专业人士确认其是否仍然有效。